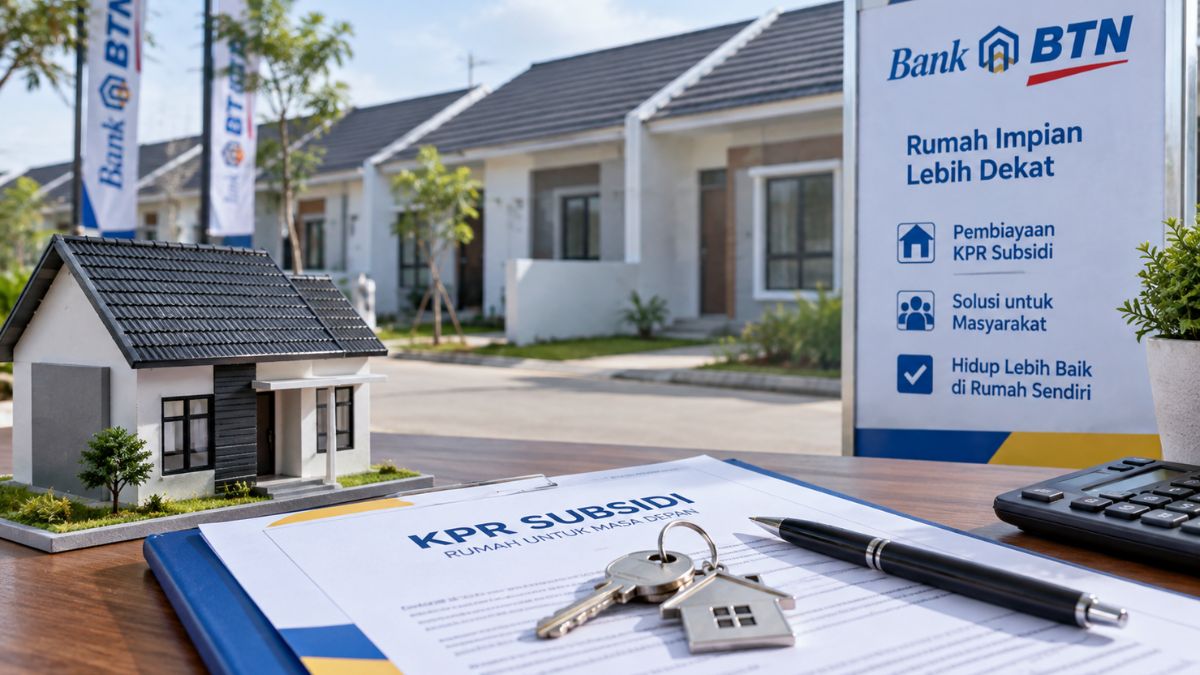
KPR subsidi Bank BTN 2026 menjadi salah satu fasilitas pembiayaan rumah bagi masyarakat berpenghasilan rendah (MBR) yang ingin memiliki rumah pertama. Salah satu produk yang tersedia adalah KPR BTN Sejahtera FLPP, yaitu pembiayaan bersubsidi pemerintah dengan bunga tetap 5 persen dan uang muka mulai 1 persen.
Pada 2026, pemerintah menetapkan target penyaluran FLPP sebanyak 350.000 unit rumah. Berdasarkan data BP Tapera per 16 September 2026, sebanyak 150.750 unit telah tersalurkan dengan nilai pembiayaan sekitar Rp18,75 triliun.
Apa Itu KPR Subsidi BTN 2026?
KPR subsidi BTN merupakan fasilitas kredit pemilikan rumah yang ditujukan bagi MBR melalui skema pembiayaan pemerintah, salah satunya FLPP. Program ini mencakup rumah umum tapak maupun satuan rumah susun umum sesuai ketentuan yang berlaku.
- Bank penyalur: Bank BTN dan bank penyalur FLPP lainnya.
- Pengelola program: BP Tapera.
- Sasaran: Masyarakat berpenghasilan rendah.
- Jenis rumah: Rumah umum tapak dan satuan rumah susun umum.
- Bunga KPR BTN Sejahtera FLPP: 5 persen tetap.
- Uang muka: Mulai 1 persen.
- Tenor: BTN mencantumkan hingga 20 tahun untuk KPR BTN Sejahtera FLPP.
Program KPR subsidi berbeda dengan KPR komersial. Pada KPR subsidi, pemerintah memberikan dukungan pembiayaan sehingga ketentuan bunga dan persyaratan ditujukan untuk membantu kelompok MBR memperoleh rumah pertama.
Syarat KPR Subsidi BTN 2026
Syarat KPR subsidi BTN 2026 perlu diperhatikan sejak awal karena pengajuan tidak hanya mempertimbangkan kemampuan membayar cicilan. Status kepemilikan rumah, penghasilan, kewarganegaraan, serta riwayat penerimaan subsidi perumahan juga menjadi bagian dari persyaratan.
- Warga Negara Indonesia (WNI).
- Berusia minimal 21 tahun atau sudah menikah.
- Usia maksimal 65 tahun pada saat kredit jatuh tempo.
- Memenuhi batas penghasilan sesuai ketentuan MBR.
- Pemohon dan pasangan belum memiliki rumah.
- Belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah.
- NIK terdaftar di Dukcapil.
- Memiliki NPWP dan SPT PPh orang pribadi sesuai ketentuan.
- Melengkapi dokumen pengajuan kredit.
Batas Penghasilan MBR
Batas penghasilan penerima KPR subsidi mengikuti ketentuan pemerintah dan dapat berbeda berdasarkan wilayah serta status perkawinan. Karena ketentuan dapat diperbarui, batas penghasilan perlu diperiksa kembali saat pengajuan.
- Batas penghasilan ditentukan berdasarkan wilayah.
- Status belum menikah dan menikah dapat memiliki batas berbeda.
- Wilayah Papua memiliki ketentuan penghasilan tersendiri.
- Penghasilan calon debitur harus sesuai ketentuan program.
- Dokumen penghasilan dapat digunakan dalam proses verifikasi.
Sebagai contoh, BP Tapera pada 2026 menyebut batas penghasilan MBR di Jawa Timur maksimal Rp8 juta per bulan bagi yang belum menikah dan Rp11 juta bagi yang sudah menikah. Angka tersebut merupakan contoh ketentuan wilayah dan bukan batas yang otomatis berlaku untuk seluruh Indonesia.
Dokumen KPR Subsidi BTN 2026
Dokumen menjadi bagian penting dalam pengajuan KPR subsidi BTN. Kelengkapan dokumen membantu bank melakukan verifikasi identitas, pekerjaan, penghasilan, serta kemampuan pembayaran calon debitur.
- KTP pemohon.
- KTP pasangan bagi pemohon yang sudah menikah.
- Kartu Keluarga (KK).
- NPWP.
- Buku atau akta nikah bagi yang sudah menikah.
- Surat atau akta cerai bagi yang sudah bercerai.
- Slip gaji tiga bulan terakhir bagi pekerja formal.
- Surat keterangan bekerja.
- Rekening koran atau rekening tabungan sesuai persyaratan bank.
- Dokumen tambahan apabila diminta dalam proses analisis kredit.
Untuk pekerja informal, dokumen pembuktian penghasilan dapat menyesuaikan karakteristik pekerjaan dan ketentuan bank. Karena itu, dokumen yang diperlukan sebaiknya dikonfirmasi kepada bank penyalur sebelum pengajuan.
Cara Daftar KPR Subsidi BTN 2026
Cara daftar KPR subsidi BTN 2026 dapat dimulai dengan mencari rumah subsidi yang tersedia dan memastikan rumah tersebut memenuhi ketentuan program. Setelah itu, dokumen disiapkan untuk diproses oleh bank melalui tahapan verifikasi dan analisis kredit.
- Cari rumah subsidi yang tersedia melalui pengembang yang bekerja sama dengan program.
- Periksa harga dan lokasi rumah sesuai ketentuan wilayah.
- Siapkan dokumen identitas, keluarga, pekerjaan, dan penghasilan.
- Ajukan permohonan KPR melalui bank penyalur.
- Ikuti proses SLIK dan verifikasi data oleh bank.
- Tunggu hasil analisis kredit dan kelayakan pembiayaan.
- Siapkan dana yang diperlukan apabila pengajuan disetujui.
- Lakukan akad kredit sesuai jadwal yang ditetapkan.
- Proses pencairan kredit dilakukan setelah persyaratan akad terpenuhi.
BTN juga mencantumkan pencarian lokasi rumah, persiapan dokumen, pemrosesan berkas, penggunaan aplikasi SiKasep, persiapan dana, akad kredit, hingga pencairan sebagai bagian dari alur pengajuan KPR BTN Sejahtera FLPP.
Berapa Bunga KPR Subsidi BTN 2026?
KPR subsidi BTN melalui KPR BTN Sejahtera FLPP memiliki suku bunga tetap 5 persen. BTN juga mencantumkan uang muka mulai 1 persen dan jangka waktu kredit hingga 20 tahun pada produk tersebut.
- Suku bunga: 5 persen tetap.
- Uang muka: mulai 1 persen.
- Tenor KPR BTN Sejahtera FLPP: hingga 20 tahun.
- Subsidi bantuan uang muka: BTN mencantumkan bantuan pemerintah sebesar Rp4 juta khusus rumah tapak.
- Premi asuransi dan PPN: BTN mencantumkan bebas premi dan PPN pada informasi produk KPR BTN Sejahtera FLPP.
Ketentuan tersebut perlu dibedakan dengan produk KPR BTN lainnya. Tidak semua produk KPR BTN merupakan KPR subsidi, sehingga suku bunga, tenor, uang muka, dan biaya dapat berbeda.
Kuota KPR Subsidi 2026
Pemerintah menetapkan kuota FLPP tahun 2026 sebanyak 350.000 unit rumah. Program tersebut dikelola BP Tapera dan disalurkan melalui bank-bank yang bekerja sama dalam program FLPP.
- Target FLPP 2026: 350.000 unit.
- Nilai pembiayaan target: sekitar Rp45 triliun.
- Realisasi per 16 September 2026: 150.750 unit.
- Nilai pembiayaan terealisasi: sekitar Rp18,75 triliun.
- Cakupan: masyarakat MBR yang memenuhi persyaratan program.
Kuota nasional bukan berarti setiap daerah memiliki jumlah unit yang sama. Ketersediaan rumah, pengembang, bank penyalur, dan alokasi program dapat memengaruhi pilihan rumah subsidi di setiap wilayah.
Tabel KPR Subsidi BTN dan KPR Komersial
Perbedaan antara KPR subsidi dan KPR komersial penting diketahui sebelum memilih produk pembiayaan. KPR subsidi memiliki ketentuan khusus karena mendapatkan dukungan pemerintah, sedangkan KPR komersial mengikuti skema pembiayaan bank.
| Aspek | KPR Subsidi BTN | KPR Komersial |
|---|---|---|
| Sasaran | MBR yang memenuhi persyaratan | Nasabah sesuai ketentuan bank |
| Dukungan pemerintah | Ada melalui skema subsidi | Tidak menggunakan skema FLPP |
| Bunga | 5% tetap pada KPR BTN Sejahtera FLPP | Sesuai produk dan ketentuan bank |
| Uang muka | Mulai 1% pada KPR BTN Sejahtera FLPP | Sesuai ketentuan produk |
| Ketentuan rumah | Mengikuti ketentuan rumah subsidi | Lebih beragam sesuai produk |
| Target penerima | Masyarakat berpenghasilan rendah | Masyarakat umum yang memenuhi syarat kredit |
Tips Sebelum Mengajukan KPR Subsidi BTN
Persiapan sebelum mengajukan KPR subsidi BTN dapat dilakukan dengan memeriksa kondisi keuangan dan kelengkapan administrasi. Hal ini penting karena persetujuan kredit tetap melalui proses analisis bank.
- Periksa status kepemilikan rumah pemohon dan pasangan.
- Pastikan NIK sesuai dengan data Dukcapil.
- Siapkan dokumen penghasilan terbaru.
- Periksa riwayat kredit melalui proses SLIK.
- Hitung kemampuan membayar cicilan dan biaya rumah tangga.
- Pilih rumah yang lokasi dan fasilitasnya sesuai kebutuhan.
- Pastikan pengembang dan rumah masuk dalam skema yang dapat dibiayai.
- Jangan memberikan uang kepada pihak yang menjanjikan persetujuan KPR secara instan.
Kesimpulan
KPR subsidi BTN 2026 melalui skema KPR BTN Sejahtera FLPP ditujukan bagi masyarakat berpenghasilan rendah yang memenuhi ketentuan pemerintah. Fasilitas tersebut menawarkan bunga tetap 5 persen, uang muka mulai 1 persen, serta tenor hingga 20 tahun berdasarkan informasi produk BTN.
Pada 2026, pemerintah menyediakan target 350.000 unit FLPP. Informasi terbaru BP Tapera menunjukkan realisasi telah mencapai 150.750 unit per 16 September 2026.
Informasi mengenai syarat penghasilan, ketersediaan rumah, bank penyalur, dan dokumen sebaiknya diperiksa melalui BTN, BP Tapera, serta instansi pemerintah terkait sebelum mengajukan kredit. Ketentuan program dan ketersediaan unit dapat berubah sesuai kebijakan serta kondisi penyaluran.