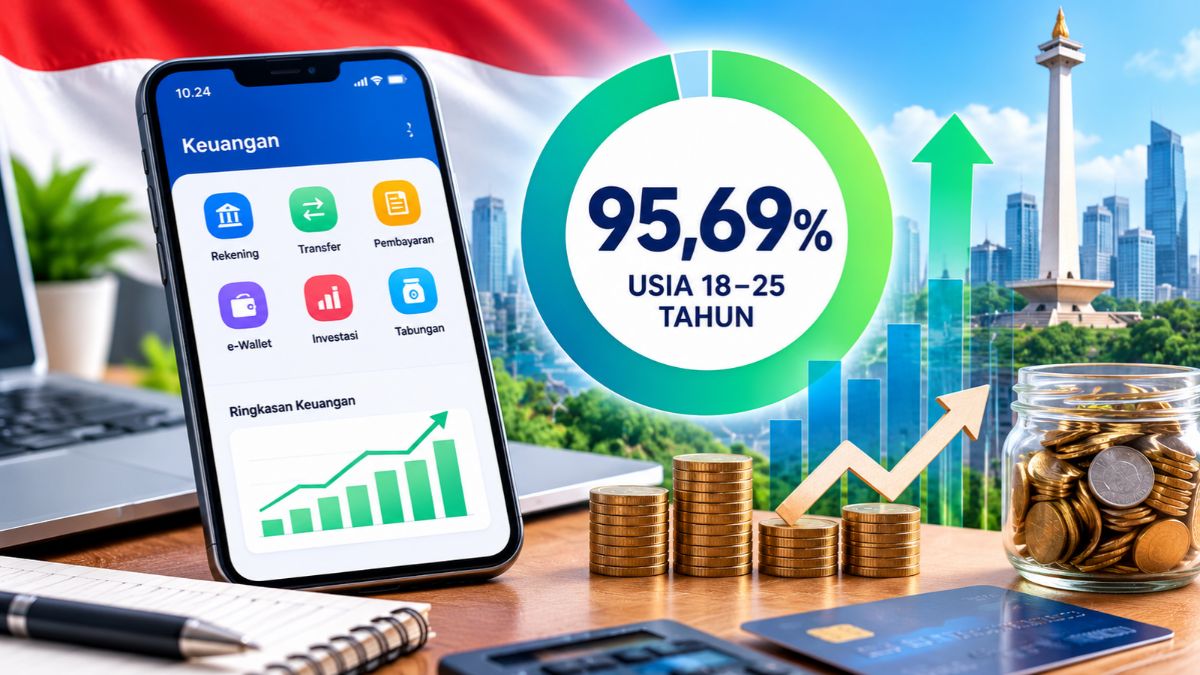
Data inklusi keuangan anak muda Indonesia 2026 menunjukkan bahwa kelompok usia 18–25 tahun memiliki indeks inklusi keuangan sebesar 95,69 persen berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 dengan cakupan pengukuran komprehensif. Sementara itu, indeks literasi keuangan kelompok usia tersebut tercatat 73,32 persen, menunjukkan bahwa akses terhadap layanan keuangan perlu diimbangi dengan pemahaman pengelolaan keuangan yang baik.
Survei tersebut diumumkan oleh Otoritas Jasa Keuangan (OJK), Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS) pada Agustus 2026. Hasilnya memberikan gambaran mengenai akses serta pemahaman keuangan masyarakat, termasuk generasi muda yang mulai aktif menggunakan rekening bank, dompet digital, dan layanan keuangan lainnya.
Apa Itu Inklusi Keuangan Anak Muda Indonesia 2026?
Inklusi keuangan merupakan kondisi ketika masyarakat memiliki akses dan menggunakan produk serta layanan keuangan yang sesuai dengan kebutuhan. Dalam konteks anak muda, cakupannya berkaitan dengan penggunaan layanan perbankan, pembayaran, pembiayaan, asuransi, dan produk keuangan lain yang masuk dalam cakupan pengukuran survei.
Data inklusi keuangan anak muda Indonesia 2026 menjadi salah satu gambaran penting untuk melihat perkembangan akses layanan keuangan di kelompok usia produktif awal.
Beberapa hal yang perlu dipahami meliputi:
- Inklusi keuangan: mengukur penggunaan produk dan layanan jasa keuangan.
- Literasi keuangan: mengukur pengetahuan, keterampilan, keyakinan, sikap, dan perilaku dalam mengelola keuangan.
- Kelompok usia 18–25 tahun: mencakup anak muda yang sedang menempuh pendidikan, mulai bekerja, membangun usaha, atau memasuki masa mandiri secara finansial.
Kedua indeks tersebut memiliki fungsi berbeda. Tingginya inklusi keuangan tidak otomatis berarti seluruh pengguna telah memahami biaya, risiko, bunga, kewajiban pembayaran, dan ketentuan produk keuangan yang digunakan.
Data Inklusi Keuangan Anak Muda Indonesia 2026
Hasil SNLIK 2026 yang diumumkan pada 11 Agustus 2026 memuat data berdasarkan kelompok umur. Untuk usia 18–25 tahun, indeks inklusi keuangan mencapai 95,69 persen, sedangkan indeks literasi keuangan sebesar 73,32 persen dalam penghitungan dengan cakupan komprehensif.
Berikut ringkasan data berdasarkan kelompok umur yang diumumkan OJK, LPS, dan BPS.
| Kelompok Usia | Literasi Keuangan | Inklusi Keuangan |
|---|---|---|
| 15–17 tahun | 56,04% | 89,13% |
| 18–25 tahun | 73,32% | 95,69% |
| 26–35 tahun | 78,70% | 96,27% |
| 36–50 tahun | 73,81% | 94,76% |
| 51–79 tahun | 60,01% | 90,51% |
Data tersebut menunjukkan bahwa kelompok usia 18–25 tahun memiliki indeks inklusi yang tinggi, meskipun masih berada di bawah kelompok usia 26–35 tahun. Untuk literasi keuangan, kelompok usia 18–25 tahun juga berada di bawah kelompok usia 26–35 tahun.
Angka ini merupakan indeks hasil survei, bukan persentase pasti seluruh individu berusia 18–25 tahun yang mempunyai rekening bank atau menggunakan setiap jenis layanan keuangan.
Perbedaan Inklusi dan Literasi Keuangan
Data inklusi keuangan anak muda Indonesia 2026 perlu dibaca bersama indeks literasi agar gambaran kondisi keuangan generasi muda tidak keliru. Inklusi menunjukkan penggunaan layanan, sedangkan literasi menggambarkan kemampuan memahami dan mengambil keputusan keuangan.
Perbedaan keduanya dapat dijelaskan sebagai berikut:
- Inklusi tinggi: menunjukkan penggunaan layanan keuangan relatif luas dalam kelompok yang disurvei.
- Literasi keuangan: berkaitan dengan kemampuan memahami manfaat, biaya, risiko, dan ketentuan produk keuangan.
- Keduanya saling melengkapi: akses yang luas perlu disertai pemahaman agar penggunaan layanan lebih tepat dan bertanggung jawab.
Sebagai contoh, seseorang dapat memiliki rekening bank dan menggunakan dompet digital untuk transaksi sehari-hari, tetapi belum tentu memahami biaya administrasi, keamanan transaksi, atau cara mengatur anggaran bulanan.
Karena itu, angka inklusi yang tinggi tidak seharusnya langsung ditafsirkan sebagai bukti bahwa seluruh anak muda sudah memiliki kemampuan mengelola uang dengan baik.
Mengapa Inklusi Keuangan Penting bagi Anak Muda?
Akses terhadap layanan keuangan dapat membantu anak muda menjalankan berbagai aktivitas ekonomi. Penggunaan layanan yang sesuai kebutuhan juga dapat mendukung penerimaan penghasilan, pembayaran, penyimpanan dana, serta perencanaan keuangan jangka panjang.
Manfaat yang dapat diperoleh dari layanan keuangan formal antara lain:
- Transaksi lebih praktis: rekening dan layanan pembayaran digital membantu kegiatan belanja maupun pembayaran tagihan.
- Pengelolaan dana: rekening tabungan dapat digunakan untuk memisahkan uang kebutuhan sehari-hari dan dana darurat.
- Akses pembiayaan: produk pembiayaan tertentu dapat mendukung kebutuhan produktif jika persyaratan dan kemampuan pembayaran telah diperhitungkan.
- Perencanaan masa depan: produk keuangan yang sesuai dapat membantu persiapan pendidikan, kebutuhan keluarga, dan tujuan jangka panjang.
Meski demikian, manfaat tersebut bergantung pada jenis produk, ketentuan penyedia layanan, serta perilaku pengguna. Penggunaan pinjaman tanpa perhitungan kemampuan membayar justru berisiko menimbulkan masalah keuangan.
Faktor yang Memengaruhi Akses Keuangan Generasi Muda
Tingkat penggunaan layanan keuangan dapat dipengaruhi oleh kondisi ekonomi, pendidikan, lingkungan tempat tinggal, akses teknologi, dan ketersediaan layanan. Tidak semua anak muda memiliki kebutuhan serta kemampuan finansial yang sama.
Beberapa faktor yang relevan meliputi:
- Pendapatan dan pekerjaan. Penghasilan rutin dapat memengaruhi kebutuhan terhadap rekening, tabungan, maupun layanan pembayaran.
- Pendidikan keuangan. Pemahaman mengenai produk keuangan membantu pengguna membandingkan manfaat dan risiko.
- Akses digital. Ketersediaan perangkat dan jaringan internet dapat memengaruhi penggunaan layanan keuangan digital.
- Lingkungan tempat tinggal. Ketersediaan kantor layanan, agen, dan jaringan komunikasi dapat memengaruhi pilihan akses keuangan.
- Keamanan dan kepercayaan. Perlindungan data, keamanan transaksi, dan kejelasan ketentuan penting dalam membangun kepercayaan pengguna.
Faktor-faktor tersebut merupakan aspek yang perlu diperhatikan dalam pengembangan inklusi keuangan. Data indeks saja tidak cukup untuk memastikan penyebab tertentu di balik tingginya atau rendahnya angka pada setiap kelompok umur.
Cara Anak Muda Mengelola Keuangan dengan Bijak
Tingginya akses layanan keuangan perlu diikuti kebiasaan mengelola uang secara bertanggung jawab. Anak muda dapat mulai dari langkah sederhana tanpa harus menggunakan banyak produk keuangan sekaligus.
Langkah yang dapat diterapkan meliputi:
- Membuat anggaran bulanan berdasarkan pendapatan dan kebutuhan.
- Menyisihkan dana tabungan sesuai kemampuan secara rutin.
- Memahami biaya administrasi, bunga, denda, serta kewajiban sebelum menggunakan produk keuangan.
- Menghindari pinjaman yang tidak sesuai kemampuan membayar.
- Mengaktifkan autentikasi dan perlindungan keamanan pada layanan digital.
- Tidak membagikan PIN, kata sandi, dan kode OTP kepada orang lain.
Penggunaan layanan keuangan digital juga perlu disertai kewaspadaan terhadap penipuan. Tawaran investasi dengan keuntungan yang tidak masuk akal, permintaan transfer untuk memperoleh hadiah, serta tautan yang meminta informasi rahasia patut dicurigai.
Cara Mendapatkan Informasi Resmi tentang Inklusi Keuangan
Informasi inklusi keuangan anak muda Indonesia 2026 dapat dipelajari melalui publikasi lembaga yang menyelenggarakan survei. Sumber resmi penting untuk memastikan angka yang digunakan sesuai dengan tahun survei, kelompok umur, dan metode penghitungan.
Beberapa sumber informasi yang relevan meliputi:
- Otoritas Jasa Keuangan (OJK): menyediakan publikasi SNLIK, edukasi keuangan, dan informasi perlindungan konsumen jasa keuangan.
- Badan Pusat Statistik (BPS): menyediakan data statistik dan informasi mengenai metode survei.
- Lembaga Penjamin Simpanan (LPS): menyediakan informasi mengenai penjaminan simpanan dan peran lembaga dalam sistem keuangan.
- Lembaga jasa keuangan resmi: menyediakan informasi produk, biaya, ketentuan, serta risiko layanan yang ditawarkan.
Saat membaca hasil survei, periksa tahun penerbitan dan periode pengumpulan datanya. Tahun pengumuman tidak selalu sama dengan periode data yang diukur, sehingga keduanya perlu dibedakan.
Penutup
Data inklusi keuangan anak muda Indonesia 2026 menunjukkan indeks inklusi sebesar 95,69 persen pada kelompok usia 18–25 tahun, sementara indeks literasi keuangannya mencapai 73,32 persen berdasarkan penghitungan dengan cakupan komprehensif. Perbedaan kedua angka tersebut memperlihatkan pentingnya memperluas akses layanan sekaligus meningkatkan pemahaman mengenai pengelolaan keuangan.
Hasil SNLIK 2026 dapat menjadi bahan evaluasi bagi pemerintah, lembaga jasa keuangan, dunia pendidikan, dan masyarakat. Informasi lebih lanjut sebaiknya merujuk pada publikasi resmi OJK, LPS, dan BPS dengan memperhatikan periode data serta metode penghitungan yang digunakan.